O cliente pagou, mas o Pix foi para um adesivo colado no QR Code do balcão
No golpe do QR Code falso, um adesivo é colado sobre o código do balcão e o Pix do cliente cai na conta do golpista. Confira o recebedor antes de pagar.
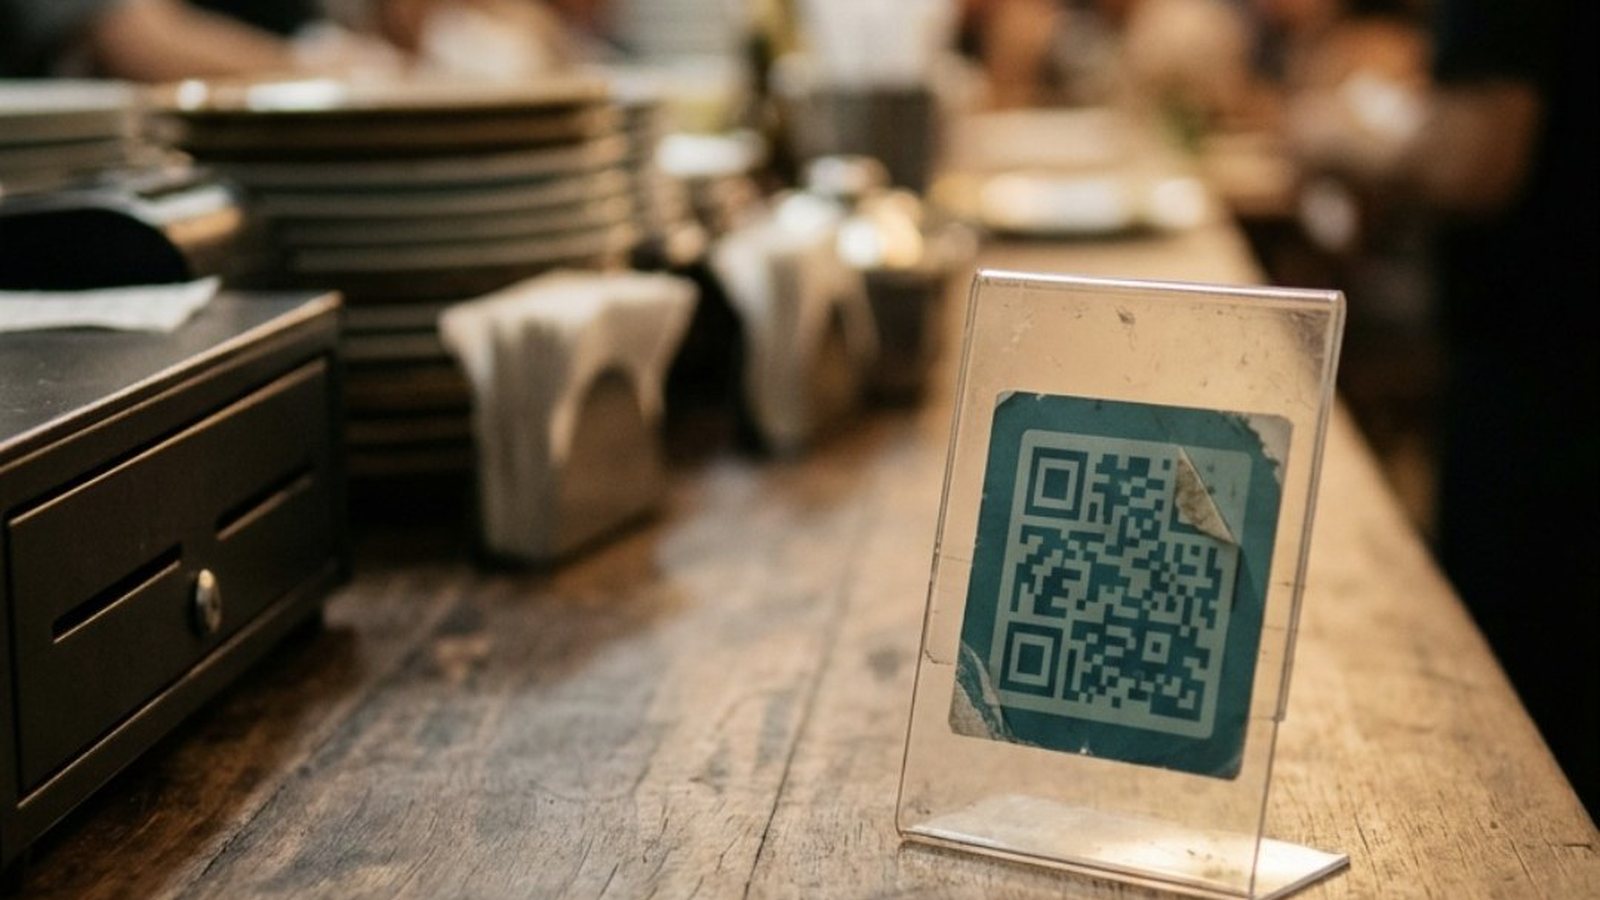
No golpe do QR Code falso, alguém cola um adesivo com outro código por cima do QR Code verdadeiro do balcão, da mesa ou do estacionamento, e o cliente que paga por Pix manda o dinheiro para a conta do golpista achando que pagou a loja. A Federação Brasileira de Bancos (Febraban) chamou esse golpe de quishing num alerta de 20 de outubro de 2026, noticiado pela Folha BV e pelo jornal A Voz dos Municípios, e a defesa depende de uma conferência que leva poucos segundos: olhar no aplicativo do banco o nome de quem vai receber antes de confirmar.
Escrevo sobre golpe contra comércio quase toda semana, e este chama a atenção porque o prejuízo aparece dos dois lados do balcão. O cliente paga e não recebe nada de volta do golpista, e a loja entrega o produto sem que a venda tenha entrado na conta. Li as duas reportagens inteiras para separar o que a Febraban, o Banco Central e o Procon de São Paulo disseram.
Como funciona o golpe do adesivo no QR Code?
Segundo a Febraban, criminosos adulteram ou criam um QR Code falso para direcionar pagamentos para contas bancárias administradas pelas quadrilhas. Nos estabelecimentos físicos, um dos jeitos é colar adesivos com QR Codes falsos sobre os códigos legítimos de bares, restaurantes, feiras, estacionamentos e outros pontos comerciais. O consumidor pensa que está pagando o estabelecimento, quando na verdade está enviando o dinheiro diretamente para os golpistas.
A Folha BV descreve bem o mecanismo: o cliente continua diante do balcão ou da placa do comércio, mas o aplicativo do banco lê as informações do adesivo adulterado. A confiança no ambiente ajuda a esconder a troca do destinatário, porque ninguém imagina que a placa da própria loja esteja apontando para outra conta.
O termo quishing é uma referência ao phishing, a pescaria digital em que a pessoa é levada a clicar num link falso. Aqui o link vem escondido dentro do desenho do QR Code, e por isso não dá para perceber a troca só olhando para ele.
Por que ninguém percebe na hora?
Porque o valor está certo. O cliente digita ou confere o preço da compra e confirma, e a reportagem da Folha BV lembra que escanear o código e confirmar o pagamento são etapas diferentes. Quem só confere o valor não vê que o dinheiro vai para outro nome.
O Procon de São Paulo, citado pela mesma reportagem, reforça que conferir apenas o preço é insuficiente e orienta comparar o nome e o CNPJ que o banco mostra com os dados da empresa. A reportagem faz uma ressalva importante: às vezes o recebedor é uma instituição de pagamento que processa as vendas da loja, e um nome diferente da marca pede esclarecimento, mas não significa automaticamente fraude.
Do lado da loja, a percepção costuma vir só no fechamento do caixa, quando o vendedor viu o cliente pagar, entregou a mercadoria e a venda não aparece no extrato. A essa altura o Pix já foi concluído.
O golpe também aparece em boleto e em loja virtual?
Aparece. A Febraban diz que a mesma troca pode acontecer em boletos impressos, em que os criminosos substituem o código legítimo por um QR Code falso, e em sites falsos que imitam páginas conhecidas. Para esse caso, a orientação da federação é comprar nos sites oficiais das lojas e conferir se o endereço acessado é o verdadeiro.
Sobre o boleto, a Folha BV registra que, segundo o Banco Central, pagar pelo QR Code Pix de um boleto é uma transferência instantânea, que não segue as janelas de compensação do boleto tradicional, mesmo que a pessoa esteja segurando uma cobrança em papel.
Na loja virtual, o Procon de São Paulo alertou em comunicado de 16 de setembro de 2026 que a substituição pode atingir tanto o QR Code exibido no site quanto o Pix Copia e Cola. Trocar a câmera pela sequência de caracteres não elimina o risco quando os dados da compra já foram adulterados.
Quantas pessoas já caíram nesse golpe?
A Febraban não divulgou número de vítimas, prejuízo acumulado nem levantamento sobre o golpe, segundo a Folha BV. Por isso este texto não traz estatística, e desconfie de quem apresentar um número atribuído ao alerta da federação.
Quem responde quando o Pix cai na conta errada?
Depende das provas e de como o pagamento aconteceu, e não há resposta única. O que se pode dizer com segurança é que a primeira providência é a mesma para o cliente e para a loja: procurar o banco imediatamente, relatar a fraude e pedir a contestação pelo Mecanismo Especial de Devolução, o MED. Segundo a Folha BV, o Banco Central informa que o pedido pode ser feito em até 80 dias depois da transação, mas a própria reportagem ressalta que ele não garante o estorno, e agir rápido aumenta as chances de recuperação.
Para o comerciante, vale lembrar que o adesivo foi colado no espaço físico da loja, e a conferência diária desse espaço é uma medida simples que reduz o problema antes que ele vire discussão com o cliente. Golpes que usam a confiança no próprio aparelho de pagamento já apareceram por aqui, como no caso da maquininha do táxi com valor errado.
O que fazer agora
Para quem vende:
- Olhe todo dia o QR Code do caixa, das mesas e da cancela e procure adesivo sobreposto, borda descolada ou sinal de alteração, como recomenda a Febraban.
- Confira se as vendas em Pix entraram mesmo na conta no fechamento do dia, e não apenas pelo comprovante mostrado pelo cliente.
- Prefira exibir o código em tela ou em suporte que não aceite adesivo, quando for possível, e oriente a equipe a avisar se notar algo colado.
- Informe no balcão o nome que aparece no Pix, para o cliente conseguir comparar com o que o aplicativo mostra.
Para quem paga:
- Antes de confirmar, leia o nome do recebedor e o valor no aplicativo do banco, como orienta Raphael Mielle, diretor de Serviços e Segurança da Febraban.
- Desconfie de adesivo por cima do código e, na dúvida, pergunte no caixa para quem vai o Pix.
- Se o Pix já saiu, ligue para o banco e peça o MED na hora, guarde o comprovante, registre boletim de ocorrência e avise o estabelecimento.
Quem recebe cobrança por mensagem com Pix e prazo curto deve aplicar a mesma conferência do recebedor, que vale também para o golpe do falso protesto em cartório. Cada situação depende do que aconteceu e das provas daquele caso, que precisam ser analisadas individualmente.
Perguntas frequentes
O que é quishing?
É o nome dado pela Febraban ao golpe em que criminosos adulteram ou criam um QR Code falso para desviar pagamentos para contas controladas por quadrilhas. O termo faz referência ao phishing e pode acontecer em lojas físicas, em boletos impressos e em sites falsos.
Como saber se o QR Code da loja foi trocado?
Olhe o código antes de escanear e desconfie de adesivo sobreposto ou sinal de alteração. A conferência decisiva, porém, é no aplicativo do banco: o nome do recebedor precisa bater com a loja ou com a empresa que processa os pagamentos dela.
Conferir o valor não basta?
Não. O golpista usa o valor certo justamente para o cliente confirmar sem desconfiar. O Procon de São Paulo orienta comparar nome e CNPJ do recebedor com os dados da empresa.
O Pix Copia e Cola também pode ser adulterado?
Pode. O Procon de São Paulo alertou em 16 de setembro de 2026 que a fraude pode atingir tanto o QR Code de lojas virtuais quanto o Pix Copia e Cola, porque os dados da compra já chegam alterados.
Paguei para o adesivo. Dá para pedir o dinheiro de volta?
O caminho é procurar o banco imediatamente e pedir o MED, que segundo o Banco Central pode ser solicitado em até 80 dias depois da transação. Ele não garante o estorno, e quanto antes o pedido for feito, maiores as chances.